
Depuis le 1er juillet 2026, une nouvelle carte d'exposition au retrait-gonflement des argiles (RGA) encadre les promesses de vente de terrains constructibles et les contrats de construction de maison individuelle. Ce zonage, mis à jour par arrêté du 9 janvier 2026, classe davantage de communes en exposition moyenne ou forte qu'auparavant. Pour les professionnels du gros œuvre, cette actualisation n'est pas qu'une affaire de cartographie : elle redessine le terrain sur lequel se joue, en cas de sinistre, l'engagement de leur assurance décennale.
Qu'est-ce qui change concrètement depuis le 1er juillet 2026 ?
L'arrêté du 9 janvier 2026, publié au Journal officiel le 31 janvier 2026, actualise la carte d'exposition au RGA qui datait de 2020. L'objectif affiché est d'intégrer la sinistralité constatée ces dernières années sur ce phénomène, qui reste l'une des causes majeures de fissures sur les maisons individuelles. Ce nouveau zonage est applicable aux promesses de vente ou actes authentiques de terrains non bâtis constructibles, ainsi qu'aux contrats de construction de maison individuelle conclus depuis le 1er juillet 2026 (Géorisques, portail du ministère de la Transition écologique).
Concrètement, le périmètre à risque s'étend. Selon les données publiées par Géorisques, 55 % de la surface métropolitaine est désormais classée en exposition moyenne ou forte au RGA, contre 48 % avec l'ancien zonage. Cette extension concerne 12,1 millions de maisons individuelles, soit 61,5 % du parc national (Géorisques).
Pourquoi ce phénomène pèse-t-il autant sur la sinistralité décennale ?
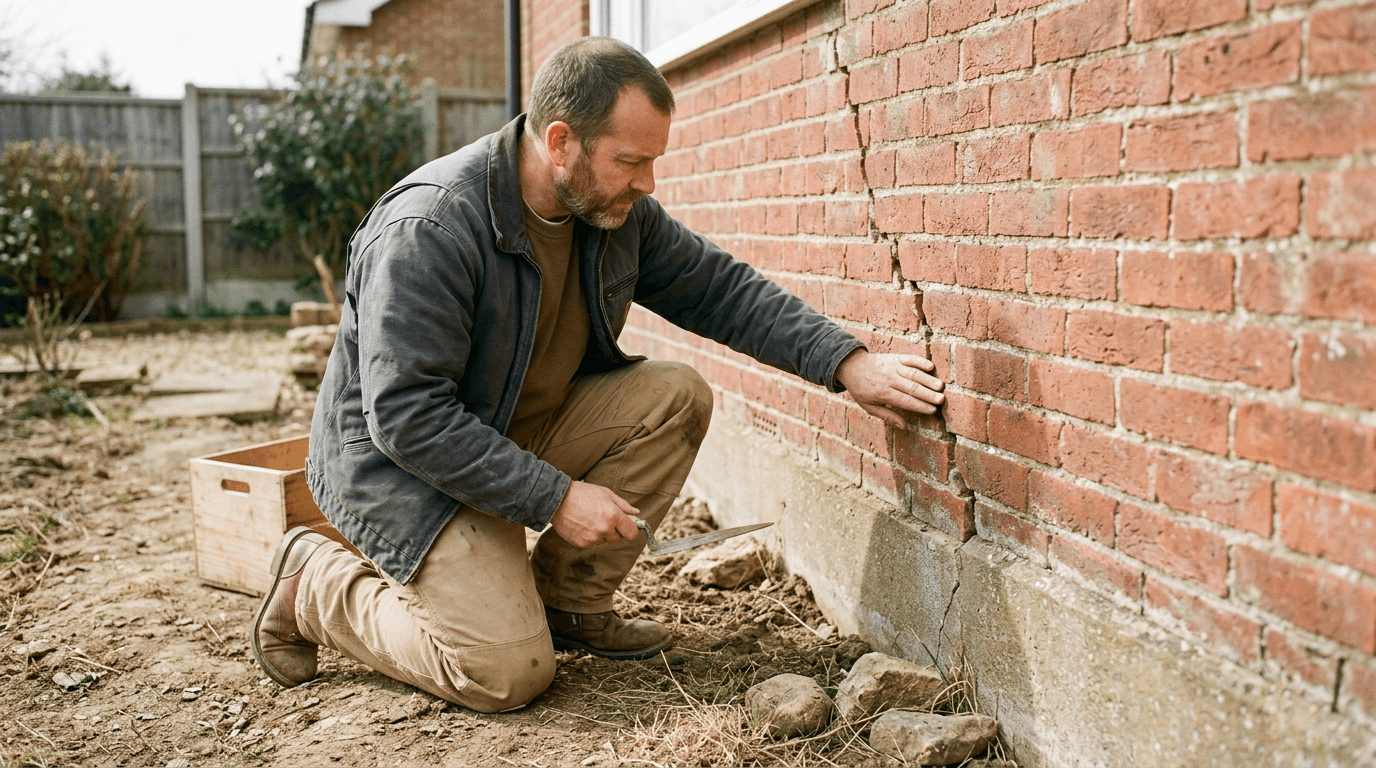
Le retrait-gonflement des argiles se produit quand un sol argileux change de volume selon son taux d'humidité : il gonfle avec l'eau, puis se rétracte en période de sécheresse. Ces mouvements répétés du sol fragilisent les fondations des bâtiments, provoquant fissures, désordres de structure, parfois jusqu'à rendre un logement impropre à sa destination. C'est précisément ce type de dommage qui relève de la présomption de responsabilité décennale prévue par l'article 1792 du Code civil : le client n'a pas à prouver une faute, seulement un désordre grave affectant la solidité de l'ouvrage.
Un chiffre donne la mesure du phénomène au niveau national : d'après un relevé établi à partir de la base GASPAR de Géorisques au 9 octobre 2026, 14 230 communes sur 34 746 en France métropolitaine ont déjà été reconnues au moins une fois en état de catastrophe naturelle sécheresse, soit 41 % du territoire communal. Certains départements sont particulièrement concernés : le Lot-et-Garonne, par exemple, compte 310 communes sur 319 ayant déjà fait l'objet d'au moins un arrêté de ce type, dont quatre pour des épisodes postérieurs au 1er janvier 2024 (Géorisques).
En quoi cette carte concerne directement votre assurance décennale ?
Pour un maçon, un terrassier, un façadier ou un maître d'œuvre qui intervient sur fondations, dallages ou structures de maisons individuelles, ce changement de zonage n'est pas anecdotique. Une commune qui bascule en exposition moyenne ou forte, c'est un chantier où les précautions attendues avant travaux deviennent plus strictes — et donc un terrain où un désordre lié au RGA sera examiné de plus près en cas de mise en cause décennale.
Ce rappel ne constitue ni un conseil technique de mise en œuvre, ni une préconisation de produit. Il s'agit d'un signal réglementaire qui modifie l'exposition au risque de certains professionnels du bâti individuel, et qu'il convient d'intégrer dans sa pratique :
- Respecter scrupuleusement les études de sol préalables (missions géotechniques G1, G2) sur les zones classées en exposition moyenne ou forte.
- Appliquer les prescriptions constructives adaptées au type de sol rencontré, en cohérence avec les DTU applicables aux fondations.
- Conserver une trace écrite de la conformité des travaux aux préconisations de l'étude de sol : ce document devient un élément de preuve déterminant en cas de sinistre.
- Vérifier que son contrat d'assurance décennale couvre bien l'activité de fondations ou de terrassement réellement exercée, via la nomenclature des activités déclarées.
En cas de sinistre lié à un mouvement de sol, l'assureur et l'expert examineront si les règles de l'art ont été respectées compte tenu du classement de la parcelle. Documenter sa démarche devient alors un argument tangible à faire valoir face à une mise en cause — ce n'est jamais une garantie d'absence de sinistre, mais c'est un facteur qui pèse dans l'instruction du dossier.
Un fonds de prévention pour accompagner les propriétaires
En parallèle de l'actualisation de la carte, un dispositif d'aide spécifique a été ajusté. Un arrêté modificatif du 23 avril 2026, modifiant un arrêté du 6 septembre 2025, précise les critères d'éligibilité des bâtiments et des propriétaires à un fonds de prévention du RGA, en simplifiant les modalités d'accès (Géorisques). Ce fonds vise les travaux de prévention sur les bâtiments existants situés en zone exposée — un sujet qui concerne davantage les propriétaires que les entreprises, mais que les artisans intervenant en rénovation ont intérêt à connaître, leurs clients pouvant les solliciter sur ce terrain.
Ce que la décennale couvre — et ne couvre pas — en matière de RGA
Il est utile de rappeler ce que recouvre la garantie décennale face à ce type de désordre, sans s'y substituer à l'article détaillé disponible sur le sujet :
- Couvert : fissures importantes affectant la solidité de l'ouvrage, infiltrations rendant le logement inhabitable, désordres de structure liés à un défaut de fondation avéré.
- Non couvert : dommages purement esthétiques, désordres apparus avant la réception des travaux (qui relèvent de la garantie de parfait achèvement), défaut d'entretien du bâti après réception, ou cas de force majeure reconnu.
Pour une vue d'ensemble du mécanisme de la garantie décennale et de son articulation avec les autres garanties post-réception, vous pouvez consulter notre page dédiée à l'assurance décennale.
Ce que cette actualité change pour votre souscription
Cette évolution cartographique ne modifie pas en soi les obligations légales d'assurance : la RC décennale reste obligatoire pour tout constructeur, quelle que soit la zone d'intervention, conformément à l'article L.241-1 du Code des assurances. Elle rappelle en revanche que le risque géotechnique pèse différemment selon les territoires, et que les assureurs spécialisés en tiennent compte dans l'appréciation des dossiers de gros œuvre.
Ce type de signal réglementaire s'ajoute à d'autres mouvements récents observés sur le marché de l'assurance construction, qu'il s'agisse de retraits d'acteurs majeurs ou d'alertes sur des contrats sans agrément. Dans ce contexte, être accompagné par un courtier qui suit ces évolutions et connaît les critères d'acceptation des assureurs spécialisés en gros œuvre peut faire la différence au moment de souscrire ou de renouveler son contrat.
Comparer votre couverture décennale face à ces nouveaux enjeux
Si vous intervenez en zone désormais classée en exposition moyenne ou forte au RGA, c'est le moment de vérifier que votre contrat décennale correspond bien à votre activité réelle et à votre niveau de risque. Partner Construction, courtier spécialisé en assurance décennale BTP (ORIAS 11 061 402), compare plusieurs assureurs spécialisés pour vous aider à sécuriser votre couverture.